

LinkAja / LinkAja Syariah
oleh PT Fintek Karya Nusantara
3,8
- Keamanan
- 100% Safe
- Kategori
- Keuangan
- Rating
- 3,8
- Harga
- Free
- Unduh
- 10.00M
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
 Analisis oleh Getfullapps
Saya melihat LinkAja sebagai dompet digital yang paling masuk akal untuk orang yang ingin mengumpulkan beberapa kebutuhan transaksi harian dalam satu aplikasi. Penggunaannya mencakup pembayaran, pengiriman uang, dan pengelolaan saldo digital, sehingga saya tidak perlu berpindah-pindah aplikasi setiap kali menyelesaikan urusan kecil. Aplikasi ini dikembangkan oleh PT Fintek Karya Nusantara dan tersedia gratis untuk perangkat Android maupun iOS.
Pengalaman saya dengan LinkAja cukup praktis, terutama ketika saya sudah menyiapkan metode isi saldo dan memahami alur pembayaran yang paling sering dipakai. Namun, aplikasi ini bukan pengganti sempurna untuk rekening bank, kartu, atau semua dompet digital lain. Nilai utamanya justru terasa ketika saya menjadikannya alat transaksi yang teratur, bukan sekadar memasang lalu berharap semua kebutuhan keuangan otomatis beres.
Cara kerja dasar yang terasa paling masuk akal
Saya biasanya memulai dari satu kebiasaan sederhana: memastikan saldo tersedia sebelum membutuhkan aplikasi tersebut. Ini terdengar sepele, tetapi banyak friksi dalam penggunaan dompet digital muncul karena pengguna baru membuka aplikasi ketika sudah berada di kasir atau sedang terburu-buru. Dengan saldo yang sudah disiapkan, proses pembayaran menjadi jauh lebih singkat dan saya bisa memeriksa ulang nominal tanpa tekanan.
Alur dasarnya mudah dipahami. Saya membuka aplikasi, memilih kebutuhan transaksi, memeriksa tujuan atau nominal, lalu menyelesaikan konfirmasi sesuai instruksi yang muncul. Bagian yang paling penting bukan kecepatan menekan tombol, melainkan ketelitian sebelum mengonfirmasi. Saya selalu memeriksa nama penerima, jumlah pembayaran, dan sumber saldo agar kesalahan sederhana tidak berubah menjadi masalah yang lebih panjang.
Dalam skenario sehari-hari, misalnya saat membeli makanan atau membayar kebutuhan kecil, LinkAja terasa cocok jika pilihan pembayaran yang tersedia mendukungnya. Saya tidak perlu menyiapkan uang tunai atau mencari kartu tertentu. Untuk pengiriman uang, saya juga menyarankan pengguna menulis catatan singkat untuk dirinya sendiri, terutama bila sering melakukan beberapa transaksi berdekatan. Catatan itu membantu membedakan pembayaran pribadi, kebutuhan rumah, dan pengeluaran lain ketika riwayat transaksi mulai ramai.
Aplikasi ini berada di kategori keuangan, tetapi saya tidak menganggapnya sebagai aplikasi pencatat anggaran yang lengkap. Saya lebih melihatnya sebagai lapisan pembayaran dan saldo digital. Jika tujuan utama Anda adalah membuat rencana keuangan bulanan, memantau investasi, atau menganalisis pengeluaran secara mendalam, Anda mungkin tetap memerlukan alat lain. LinkAja membantu uang berpindah dan transaksi terselesaikan; disiplin mencatat dan mengatur anggaran tetap berada di tangan pengguna.
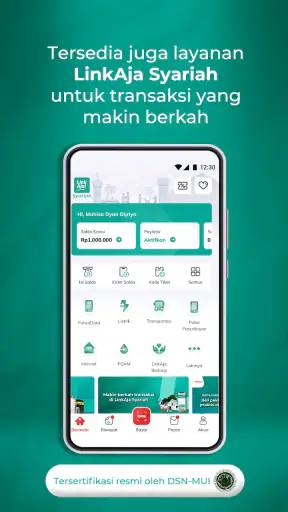
LinkAja Syariah juga menarik bagi pengguna yang ingin mempertimbangkan pilihan layanan keuangan berbasis prinsip syariah. Bagi saya, hal terpenting adalah membaca pilihan dan ketentuan yang ditampilkan di dalam aplikasi dengan teliti, bukan menganggap semua fitur otomatis memiliki karakter yang sama. Pengguna yang memiliki pertimbangan khusus sebaiknya memahami jenis transaksi yang dipilih sebelum menekan konfirmasi.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Siapa yang paling terbantu
Menurut saya, aplikasi ini cocok untuk pengguna yang sering melakukan transaksi nominal kecil sampai menengah, ingin mengurangi ketergantungan pada uang tunai, dan tidak keberatan memeriksa saldo secara berkala. Pelajar, pekerja dengan mobilitas tinggi, serta keluarga yang ingin memisahkan saldo transaksi harian dari rekening utama bisa mendapatkan manfaat yang cukup jelas.
LinkAja juga berguna bagi orang yang sudah berada dalam ekosistem layanan yang mendukungnya. Ketika metode pembayaran tersedia di tempat yang sering saya kunjungi, nilai praktisnya meningkat. Sebaliknya, jika hampir semua tempat yang saya datangi hanya menerima metode lain, memasang aplikasi ini mungkin tidak memberi perubahan besar dalam rutinitas saya.
Saya kurang menyarankannya sebagai satu-satunya alat pembayaran bagi orang yang membutuhkan penerimaan luas di setiap situasi. Ketersediaan metode pembayaran dapat berbeda menurut merchant, layanan, dan kondisi jaringan. Karena itu, saya tetap membawa alternatif, terutama ketika bepergian, menghadapi koneksi yang tidak stabil, atau perlu membayar di tempat yang belum tentu mendukung LinkAja.
Pengaturan yang layak diperiksa sejak awal
Setelah memasang aplikasi, saya tidak langsung mengejar semua menu. Saya lebih suka memeriksa bagian akun, keamanan, notifikasi, dan metode transaksi secara berurutan. Tujuannya bukan membuat pengaturan terlihat rumit, melainkan memastikan informasi dasar benar dan pemberitahuan penting tidak terlewat.
Keamanan harus menjadi prioritas pertama. Saya memakai kunci perangkat yang kuat dan tidak membagikan kode verifikasi atau PIN kepada siapa pun. Jika aplikasi menawarkan pilihan pengamanan tambahan pada perangkat saya, saya menilainya berdasarkan kenyamanan dan tingkat perlindungan yang benar-benar bisa saya gunakan setiap hari. Pengamanan yang terlalu merepotkan sering membuat orang mencari jalan pintas, sedangkan pengamanan yang diabaikan sama sekali jelas lebih berisiko.
Notifikasi juga perlu disesuaikan. Saya ingin menerima pemberitahuan transaksi, tetapi tidak ingin semua pesan promosi memenuhi layar. Dengan memisahkan notifikasi penting dari informasi yang kurang mendesak, saya lebih mudah mengenali transaksi yang memang harus diperiksa. Ini merupakan kebiasaan kecil, tetapi sangat membantu ketika saya ingin segera memastikan pembayaran berhasil.
Saya juga menyarankan memeriksa nama dan nomor tujuan sebelum menyimpan penerima atau menggunakan tujuan yang pernah dipakai. Kesalahan kontak bisa terjadi karena nomor mirip, nama tersimpan tidak jelas, atau pengguna terburu-buru memilih dari daftar. Saya biasanya menyimpan tujuan dengan penamaan yang mudah dikenali, misalnya membedakan kebutuhan pribadi dan keluarga, lalu tetap memeriksa detailnya setiap kali.
Untuk penggunaan LinkAja Syariah, saya akan membaca penjelasan pada halaman layanan yang dipilih, termasuk konteks transaksi dan ketentuan yang berlaku. Jangan hanya mengandalkan label singkat. Pemahaman yang baik datang dari kebiasaan membaca sebelum memakai, terutama jika pilihan tersebut berkaitan dengan preferensi finansial yang penting bagi Anda.
Pola cepat tanpa mengorbankan ketelitian
Pengguna berpengalaman biasanya bukan orang yang menekan tombol paling cepat, melainkan orang yang mengurangi keputusan berulang. Saya membuat pola tetap: isi saldo pada waktu yang sama, memeriksa transaksi terakhir setelah pembayaran, dan menutup aplikasi hanya setelah memastikan statusnya jelas. Rutinitas ini menghindari situasi ketika saya lupa apakah transaksi sudah selesai atau masih tertunda.
Saya juga menghindari membuka banyak layar secara bersamaan ketika melakukan pembayaran. Memulai ulang alur dari halaman yang jelas sering lebih aman daripada kembali ke layar sebelumnya berkali-kali. Jika koneksi terasa lambat, saya tidak langsung menekan tombol konfirmasi berulang-ulang. Saya menunggu sebentar, memeriksa riwayat atau status transaksi, dan baru mengambil tindakan berikutnya. Kebiasaan ini membantu mengurangi risiko kebingungan atau pengulangan transaksi.
Pola lain yang berguna adalah memisahkan waktu untuk transaksi rutin dan transaksi tidak biasa. Untuk pembayaran yang sering dilakukan, saya sudah menyiapkan informasi yang diperlukan dan hanya memeriksa perubahan nominal. Untuk transaksi baru, saya memperlambat langkah, membaca seluruh ringkasan, dan memastikan tujuan benar. Dengan membedakan dua situasi ini, saya bisa tetap efisien tanpa memperlakukan transaksi penting seperti pembayaran rutin.
Jika Anda sering menggunakan saldo untuk kebutuhan keluarga, saya menyarankan membuat aturan sederhana: siapa yang mengisi saldo, siapa yang melakukan pembayaran, dan bagaimana bukti transaksi disimpan. LinkAja dapat membantu proses pembayaran, tetapi tidak otomatis menyelesaikan koordinasi antaranggota keluarga. Saya biasanya menyimpan bukti transaksi yang relevan dan memberi tahu penerima ketika pengiriman uang sudah selesai.
Keuntungan lain dari kebiasaan teratur adalah lebih mudah mengenali aktivitas yang tidak biasa. Saya tidak menunggu sampai akhir bulan untuk memeriksa semuanya. Pemeriksaan singkat setelah transaksi besar atau transaksi ke tujuan baru membuat kesalahan lebih cepat terlihat. Ini bukan fitur tersembunyi; ini cara menggunakan riwayat transaksi dengan lebih disiplin daripada sekadar mengandalkan ingatan.
Perbandingan dengan uang tunai, bank, dan dompet digital lain
Dibandingkan uang tunai, LinkAja lebih nyaman ketika saya ingin mengurangi kebutuhan membawa pecahan atau menghitung kembalian. Riwayat digital juga membantu saya mengingat transaksi. Namun, uang tunai tetap unggul dalam situasi ketika koneksi, perangkat, baterai, atau dukungan merchant menjadi kendala. Saya tidak akan menghapus uang tunai sepenuhnya hanya karena memiliki dompet digital.
Dibandingkan aplikasi perbankan, LinkAja terasa lebih fokus pada pengalaman dompet digital dan pembayaran sehari-hari. Rekening bank biasanya lebih cocok untuk menyimpan dana utama, menerima pemasukan, atau melakukan kebutuhan perbankan yang lebih luas. Saya menggunakan keduanya dengan peran berbeda: rekening untuk fondasi keuangan, dompet digital untuk transaksi yang ingin diselesaikan dengan cepat.
Dibandingkan dompet digital lain, keputusan saya bergantung pada tempat dan layanan yang paling sering digunakan. Tidak ada manfaat besar dari memaksa satu aplikasi menjadi pilihan tunggal jika merchant favorit, keluarga, atau kebutuhan tertentu lebih cocok dengan alternatif lain. LinkAja punya alasan untuk dipertahankan ketika ekosistem penggunaannya sesuai rutinitas saya, bukan semata-mata karena saya sudah memasangnya.
Trade-off yang paling terasa adalah kenyamanan berhadapan dengan ketergantungan pada perangkat dan koneksi. Saya mendapatkan proses yang rapi dan mudah dilacak, tetapi harus menjaga ponsel tetap bisa digunakan, aplikasi tetap terakses, dan informasi keamanan tidak hilang. Bagi sebagian orang, kesederhanaan uang tunai justru lebih cocok karena tidak membutuhkan pengaturan digital.
Batas penggunaan yang perlu dipahami
LinkAja tidak menghapus semua kemungkinan kegagalan transaksi. Koneksi yang buruk, kesalahan tujuan, saldo yang tidak mencukupi, atau perbedaan dukungan layanan dapat menghambat proses. Karena itu, saya tidak menyarankan memulai pembayaran digital pada detik terakhir, terutama untuk kebutuhan yang tidak boleh terlambat.
Saya juga tidak menjadikan saldo dompet digital sebagai tempat menyimpan seluruh dana. Memisahkan uang transaksi dari dana utama membantu saya mengendalikan pengeluaran dan membatasi dampak jika ponsel bermasalah. Jumlah saldo yang saya simpan sebaiknya sesuai kebutuhan penggunaan, bukan sekadar mengikuti batas maksimal yang mungkin tersedia.
Perangkat lama dapat memengaruhi kenyamanan. Versi aplikasi yang digunakan saat ini adalah 4.46.1, dengan dukungan minimum Android 7.1. Jika ponsel Anda mendekati batas dukungan sistem, saya akan memastikan perangkat masih mendapat pembaruan keamanan dan aplikasi berjalan stabil sebelum menjadikannya alat pembayaran utama.
Usia minimum yang tercantum adalah Rating 3+, tetapi angka tersebut bukan berarti semua anak dapat memakai layanan keuangan tanpa pendampingan. Dalam praktiknya, akses ke akun, kode keamanan, dan keputusan transaksi tetap perlu diawasi orang dewasa. Saya tidak akan memberikan kendali pembayaran kepada anak hanya berdasarkan label usia di toko aplikasi.
Pengguna juga perlu memahami bahwa gratis dipasang tidak sama dengan semua aktivitas selalu tanpa pertimbangan biaya atau ketentuan. Sebelum melakukan transaksi tertentu, saya membaca ringkasan yang muncul dan memeriksa detail yang ditampilkan. Ini penting karena jenis layanan, tujuan transaksi, dan jalur pembayaran dapat memengaruhi pengalaman akhir.
Seberapa matang pengalaman penggunaannya
LinkAja sudah hadir sejak 18 Des 2014, dan angka penggunaannya menunjukkan bahwa aplikasi ini bukan produk yang baru diuji oleh segelintir orang. Aplikasi ini telah melewati berbagai pola pemakaian, terlihat dari lebih dari 10 juta instalasi, sekitar 822 ribu rating, dan kira-kira 489 ribu ulasan. Rata-ratanya berada di angka 3,8, jadi saya menilainya sebagai layanan yang cukup dikenal tetapi tetap memiliki ruang untuk perbaikan.
Jumlah pengguna yang besar tidak otomatis berarti pengalaman semua orang akan sama. Saya tetap mempertimbangkan perangkat, koneksi, merchant, kebiasaan isi saldo, dan kebutuhan pribadi. Bagi saya, angka tersebut memberi keyakinan bahwa LinkAja layak dipertimbangkan, tetapi keputusan akhir tetap harus didasarkan pada alur yang benar-benar akan Anda gunakan.
Hal yang saya sukai adalah potensi menyatukan beberapa transaksi dalam satu tempat tanpa mengharuskan saya membawa banyak alat pembayaran. Hal yang paling mengganggu adalah kebutuhan untuk tetap waspada terhadap detail, status transaksi, dan ketersediaan layanan. Dompet digital memang cepat, tetapi kecepatannya paling berguna ketika pengguna sudah memiliki kebiasaan yang rapi.
Putusan saya setelah membentuk kebiasaan penggunaan
Setelah menggunakannya dengan pola yang teratur, saya menilai LinkAja sebagai pilihan yang baik untuk pembayaran digital harian, terutama bagi orang yang layanannya memang sering mendukung aplikasi ini. Saya menyukai pendekatan praktisnya dan kemungkinan menggunakan LinkAja Syariah sesuai pertimbangan pribadi. Pengguna baru juga tidak membutuhkan strategi rumit; cukup mulai dari saldo yang terkendali, keamanan akun, dan pemeriksaan transaksi.
Saya tidak akan merekomendasikannya sebagai satu-satunya solusi untuk semua kebutuhan finansial. Jika Anda membutuhkan fitur perbankan menyeluruh, pencatatan anggaran mendalam, atau penerimaan pembayaran yang selalu luas, kombinasi dengan rekening bank dan alternatif pembayaran mungkin lebih masuk akal. Jika Anda hampir selalu membayar secara tunai, manfaatnya juga mungkin belum cukup untuk mengubah kebiasaan.
Kunci memakai LinkAja dengan baik adalah menjadikannya bagian dari rutinitas yang terukur, bukan sekadar aplikasi cadangan. Periksa tujuan sebelum konfirmasi, simpan saldo secukupnya, gunakan notifikasi untuk memantau aktivitas, dan pertahankan metode pembayaran alternatif. Dengan cara itu, saya mendapatkan kepraktisan tanpa mengabaikan batasan yang memang dimiliki dompet digital.
Secara keseluruhan, saya merekomendasikan LinkAja kepada pengguna Android dan iOS yang ingin mengelola transaksi harian secara digital dan bersedia memperhatikan detail keamanan. Aplikasi ini gratis, memiliki rating usia 3+, dan dikembangkan oleh PT Fintek Karya Nusantara. Bagi saya, kekuatannya bukan pada janji bahwa semua urusan otomatis selesai, melainkan pada kemampuannya menjadi alat pembayaran yang nyaman ketika digunakan dengan kebiasaan yang tepat.
Kelebihan
- Mendukung pembayaran zakat, wakaf, dan donasi melalui layanan syariah.
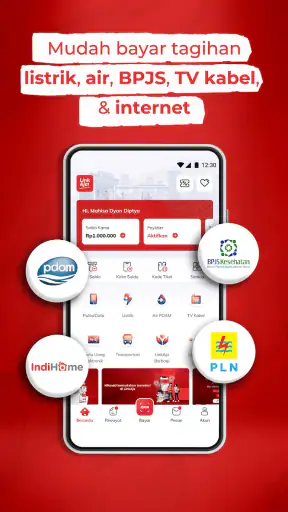
- Bisa dipakai membayar tagihan rutin tanpa perlu berpindah aplikasi.
- Tersedia berbagai promo untuk transaksi tertentu dan pengguna baru.
- Membantu transaksi digital bagi pengguna yang belum memiliki kartu kredit.
- Riwayat transaksi memudahkan pengecekan pengeluaran secara berkala.
Kekurangan
- Sebagian fitur memerlukan verifikasi identitas dan data pribadi pengguna.
- Ketersediaan merchant serta layanan dapat berbeda menurut wilayah pengguna.
- Beberapa promo memiliki syarat, kuota, atau masa berlaku yang terbatas.
- Proses pengembalian dana bisa memerlukan waktu dan pengajuan melalui bantuan.
- Aplikasi membutuhkan koneksi internet stabil untuk memproses pembayaran.
FAQ untuk LinkAja / LinkAja Syariah
Apa itu LinkAja dan LinkAja Syariah?
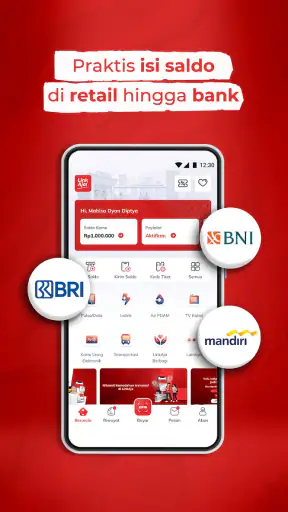
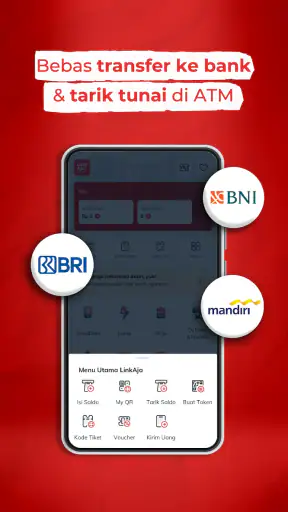
LinkAja adalah dompet digital Indonesia yang dapat digunakan untuk membayar berbagai kebutuhan, seperti pulsa, tagihan, transportasi, belanja, donasi, dan transaksi di merchant yang mendukung pembayaran digital. LinkAja Syariah merupakan pilihan layanan dengan fitur serta ekosistem yang diarahkan pada prinsip syariah. Sebelum menggunakannya, periksa ketersediaan layanan syariah, merchant, dan fitur yang sesuai dengan kebutuhan Anda.
Bagaimana cara mendaftar dan melakukan verifikasi akun LinkAja?
Pendaftaran LinkAja dilakukan melalui aplikasi menggunakan nomor ponsel aktif. Setelah memasukkan data yang diminta dan membuat PIN, pengguna biasanya dapat langsung memakai fitur dasar dengan batas transaksi tertentu. Untuk mengakses layanan yang lebih lengkap, seperti batas saldo dan transaksi yang lebih besar, pengguna perlu melakukan upgrade atau verifikasi identitas sesuai instruksi di aplikasi. Pastikan data yang dikirim benar dan dokumen masih berlaku.
Apa saja transaksi yang dapat dilakukan melalui LinkAja?
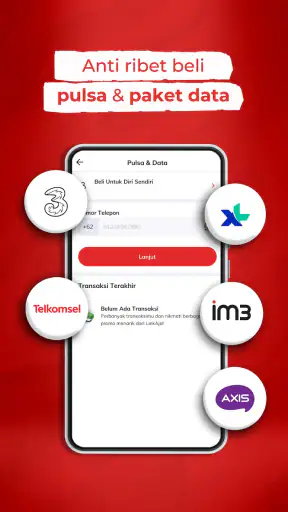
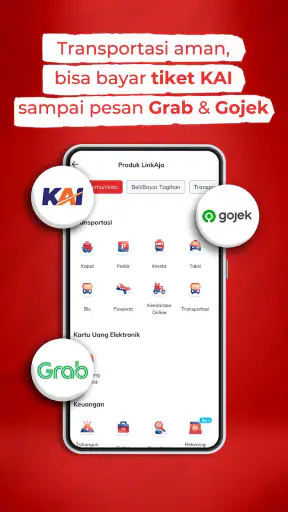
LinkAja mendukung beragam transaksi, termasuk pembayaran QRIS atau merchant, pembelian pulsa dan paket data, pembayaran listrik, air, internet, transportasi, serta berbagai tagihan lainnya. Ketersediaan fitur dapat berbeda menurut wilayah, jenis akun, dan kerja sama merchant. Sebelum membayar, selalu periksa nama penerima, nominal, biaya tambahan, serta status transaksi agar terhindar dari kesalahan pembayaran.
Apakah LinkAja aman digunakan untuk menyimpan uang dan melakukan pembayaran?
LinkAja menyediakan fitur keamanan seperti PIN, verifikasi perangkat, dan mekanisme perlindungan akun untuk membantu menjaga saldo serta data pengguna. Namun, keamanan juga bergantung pada kebiasaan pengguna. Jangan pernah membagikan PIN, kode OTP, kata sandi, atau tautan verifikasi kepada siapa pun, termasuk pihak yang mengaku sebagai petugas. Gunakan aplikasi resmi dan segera hubungi layanan bantuan jika menemukan aktivitas mencurigakan.
Apakah penggunaan LinkAja Syariah memiliki biaya dan ketentuan yang berbeda?
LinkAja Syariah dapat memiliki ketentuan penggunaan, pilihan layanan, dan struktur biaya yang perlu diperhatikan sebelum melakukan transaksi. Tidak semua fitur atau merchant secara otomatis memiliki karakteristik yang sama, sehingga pengguna sebaiknya membaca informasi akad, biaya administrasi, batas transaksi, serta ketentuan masing-masing layanan di aplikasi. Periksa juga apakah transaksi yang dipilih tersedia dalam ekosistem LinkAja Syariah di wilayah Anda.

LinkAja / LinkAja Syariah
Situs ini menyediakan informasi independen tentang aplikasi pihak ketiga dan tidak berafiliasi dengan, atau dimiliki, dikembangkan, maupun didistribusikan oleh, pemilik atau pengembang aplikasi apa pun yang ditampilkan di sini. Nama aplikasi, logo, dan merek dagang adalah milik masing-masing pemiliknya. Detail developer disediakan sebagai referensi; silakan hubungi developer secara langsung melalui info@linkaja.id, kunjungi https://www.linkaja.id/?utm_source=GooglePlay&utm_medium=TcashWalletApps, atau baca https://www.linkaja.id/spr-webview/privacy-policy mereka.










